你刷卡刷了 RM5,000,从那个月起每个月都乖乖在到期日前还「最低还款额」。银行没打电话来,信用记录也没坏。你以为自己在还债。
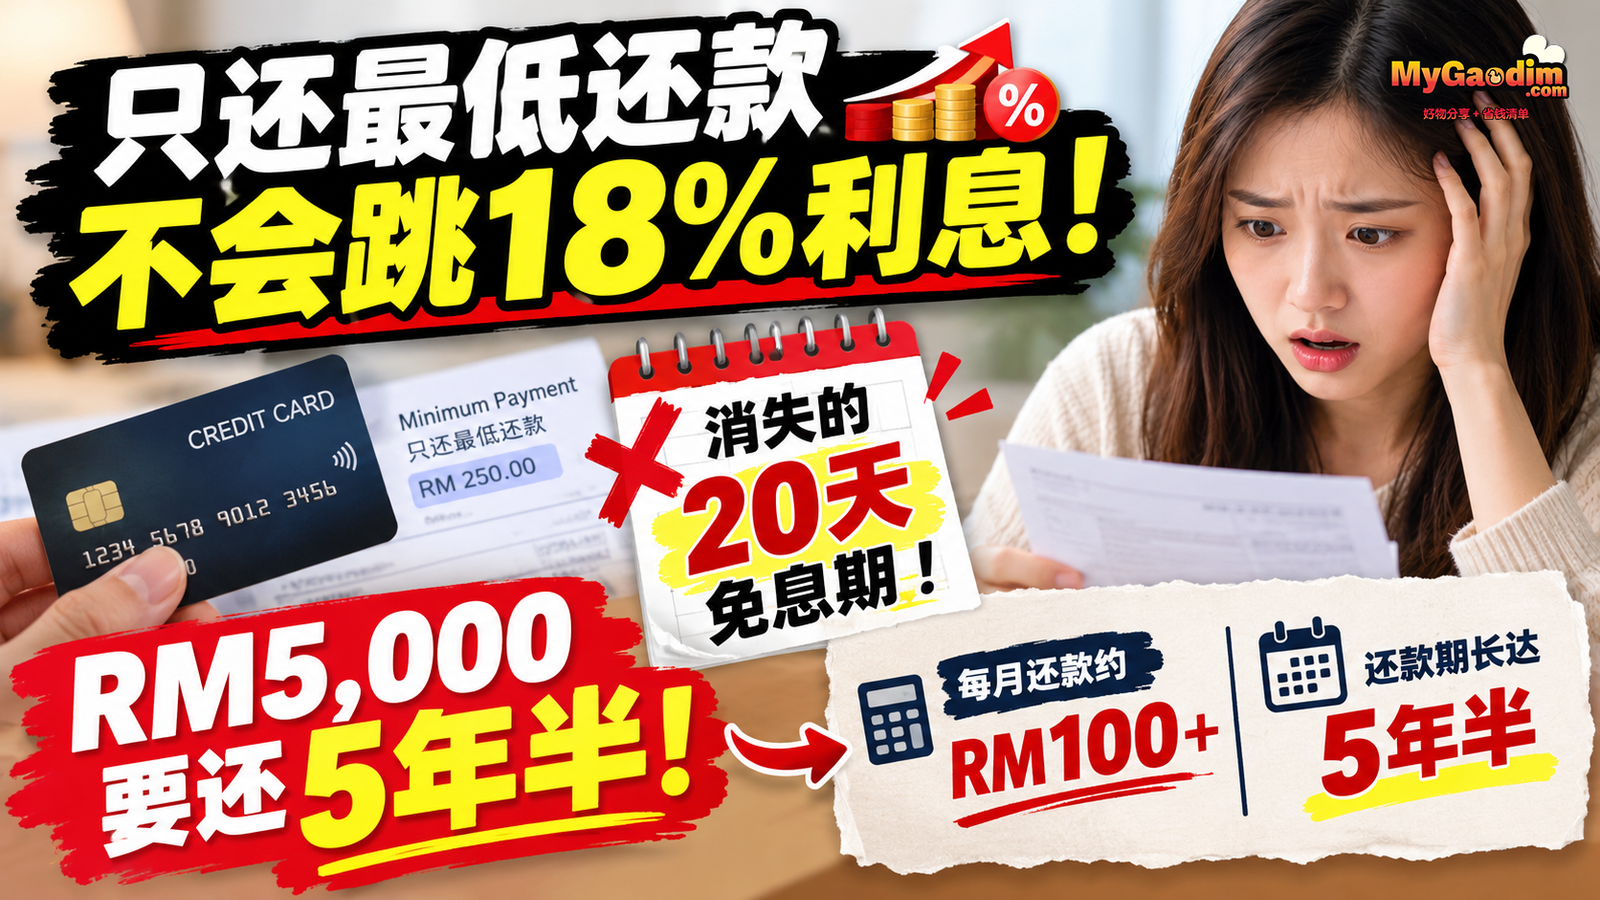
按 Bank Negara Malaysia 的规则算下来:如果你一直只还最低还款额,这 RM5,000 要还 65 个月——5 年 5 个月,利息多付 RM1,469.26。
一句话结论
- 5%——BNM 规定的最低还款额
- 15% / 17% / 18%——三档年利率上限
- 20 天免息期,但要全额还清才有
- 65 个月——RM5,000 只还最低的还清时间
只还最低不会把你的利率推到 18%。真正吃掉你钱的,是「有结转余额就没有免息期」这条规则。
一、最低还款额到底是怎么算的
BNM 在 2025 年 12 月 19 日发布的《Credit Card and Credit Card-i》政策文件(编号 BNM/RH/PD 028-141)第 13.1 条写明:最低还款额是「总欠款的至少 5%」,再加上你的 easy payment、balance transfer 等分期供款。
5% 听起来很温和。问题在于它是递减的——欠得越少,每个月要还的也越少,尾巴就拖得越长。
BNM 只规定百分比,没有规定最低多少令吉。那个 RM25 或 RM50 的下限,是各家银行自己加的:
| 银行 | 最低还款额 | 迟还罚款 | 免息期 |
|---|---|---|---|
| Maybank | 5% 或 RM25,取高者 | 1% 或最低 RM10,上限 RM75 | 20 天 |
| HSBC | 5% 或 RM50,取高者 | 1% 或最低 RM10,上限 RM100 | 20 天 |
| UOB | 5% 或 RM50,取高者 | 1% 或最低 RM10,上限 RM100 | 20 天 |
| AmBank | 5%(超额部分另计,下限 RM50) | 1% 或最低 RM10,上限 RM100 | 20 天 |
另外,BNM 第 13.3 条规定:到期日之后,银行必须再给你至少 4 天的宽限期(grace period)。
二、15%、17%、18%——你在哪一档
BNM 政策文件第 17.1 和 18.1 条把利率分成三档:
| 档次 | 年利率上限 | 条件 |
|---|---|---|
| Tier I | 15%(每月 1.25%) | 连续 12 个月准时还清最低还款额 |
| Tier II | 17%(每月 1.42%) | 12 个月里有 10 个月以上准时还最低还款额 |
| Tier III | 18%(每月 1.5%) | 达不到以上两项,新卡友也从这里开始 |
| 现金预支 | 18% | 从提款那天起算,没有免息期 |
这是上限,不是固定值。Maybank 的 Tier I 给到 8.88%,比 BNM 的顶限还低——银行可以给得更好,不能给得更差。
⚠️ 先破个迷思:只还最低还款,利率不会跳到 18%
这大概是马来西亚最普遍的信用卡误解。
BNM 文件的原文是「promptly settle their minimum payment amount due for twelve (12) consecutive months」——连续 12 个月准时还最低还款额,就算 Tier I,15%。不是「还清全额」。
所以只还最低、但每次都准时的人,照样是 15%。会掉到 17% 或 18% 的,是迟还的人,不是还得少的人。
那为什么还是不能只还最低?因为真正的代价不在利率,在下面这两件事。
三、20 天免息期,是「全额还清」才有的
BNM 第 18.2 条写得很清楚:只有在没有结转余额(no carried forward balance)的情况下,银行才必须给你至少 20 天的免息期。
翻成人话:上期账单只要有一分钱没还完,这个月的免息期就整个消失。
而且不是「从下个月才开始算」。UOB 和 Maybank 的 Product Disclosure Sheet 都写明,在这种情况下,零售消费的利息从交易入账日(posting date)就开始计算。你星期一刷的那杯咖啡,星期一就在生利息。
代价试算:上期留了 RM200 没还完,这个月又刷了 RM2,000(Tier I 15%)
新消费:RM2,000 × 15% × 25 ÷ 365 = RM20.55
结转余额:RM200 × 15% × 30 ÷ 365 = RM2.47
这个月的利息合计:约 RM23.01
为了晚还那 RM200,你这个月多付了 RM23。如果你是 Tier III 18%,这个数字是 RM27.62。
四、RM5,000 只还最低,到底要还多久
假设:欠款 RM5,000,Tier I 15%(每月 1.25%),每月只还 5%(下限 RM50),期间不再新增消费。
第一个月
利息:RM5,000 × 1.25% = RM62.50
最低还款额:(RM5,000 + RM62.50) × 5% = RM253.12
真正还到本金的:RM253.12 - RM62.50 = RM190.62也就是说,你付的每 RM100 里,有 RM24.70 是利息。
一路算到还清:
| 每月还多少 | 还清要多久 | 总利息 | 总共还出去 |
|---|---|---|---|
| 只还最低(5%,递减) | 65 个月(5年5个月) | RM1,469.26 | RM6,469.26 |
| 固定 RM250 | 24 个月 | RM789.73 | RM5,789.73 |
| 固定 RM500 | 11 个月 | RM375.15 | RM5,375.15 |
✅ 这张表最重要的一行
固定还 RM250,跟第一期的最低还款额(RM253.12)几乎一样多。但因为金额不跟着余额递减,还清时间从 65 个月缩到 24 个月,利息少付 RM679.53。
换句话说:你不需要多掏钱,只需要别让还款额跟着账单一起变小。
如果你是 Tier III 18%,同样只还最低要 69 个月,总利息 RM1,875.87——比 Tier I 多付 RM406.61。
五、别人不会写的那个坑:你「还清」的那个月,下期账单还会再来一次利息
很多人是这样的:拖了两个月,第三个月发薪水,把账单上的数字一次过全额还清,以为从此归零。
结果下一期账单还是跳出几十块利息。打去客服问,对方说没算错。
🔍 为什么会这样
账单是在结账日(statement date)那天印出来的。从结账日到你真正还钱的那一天,中间那几天的利息还在继续跑——那部分利息来不及印在你手上那张账单,它会出现在下一期。
RM5,000 的欠款,在 15% 之下一天是 RM2.05。晚 10 天还,就是 RM20 挂到下一期;18% 的话一天 RM2.47。
要真正清零:还清之后,下一期账单收到时再看一眼,把那笔尾数也还掉。连续两期账单显示 RM0,才算真的清了。很多人就是败在这一笔几十块上——它一直挂着,你的「结转余额」就一直存在,20 天免息期也就一直没有恢复。
常见问题
只还最低还款额,会影响 CCRIS 信用记录吗?
准时还最低还款额,在银行眼里属于「准时还款」,不算逾期。但欠款余额会一直挂在 CCRIS 上,将来申请房贷或车贷时,这笔余额会被算进你的债务服务比率(DSR),影响批不批、批多少。
最低还款额是 5% 还是 RM50?
BNM 只规定「至少 5%」,没规定最低多少令吉;下限是银行自己加的——Maybank RM25,HSBC 和 UOB RM50。举例:欠 RM400,5% 只有 RM20,低过下限,那就照银行的下限走。
迟还一天会怎样?
BNM 第 13.3 条规定到期日之后至少还有 4 天宽限期。超过之后,罚款是欠款的 1% 或最低 RM10 取高者,上限 RM100(Maybank 是 RM75)。更贵的其实是:这一次迟还会打断你的 12 个月连续记录,可能让你从 15% 掉到 17% 甚至 18%。
怎样知道自己现在是 Tier 几?
账单上会印出 finance charge 的百分比,看那个数字最快;也可以直接打客服问。BNM 规定银行必须按你过去 12 个月的还款记录重新评估档次,所以它是会变的——往上往下都会。
现金预支(cash advance)有没有免息期?
没有。从提款当天就开始算 18% 一年,而且另外收手续费:AmBank 收提款额的 1.3% 再加 8% SST,HSBC 是每笔 RM8.70(另计 8% SST)。急用钱的话,这通常是卡里最贵的一个功能。
已经还不起了,可以找谁?
可以找 AKPK(Agensi Kaunseling dan Pengurusan Kredit,由 Bank Negara Malaysia 设立)做免费理财辅导和债务管理计划;也可以直接问发卡行有没有 balance transfer 或重组方案。越早谈,条件通常越好——等到被转去追债公司才谈,选择就少了。
【声明】
- 本文数据来源:Bank Negara Malaysia《Credit Card and Credit Card-i》政策文件(BNM/RH/PD 028-141,2025年12月19日发布)、Maybank / HSBC / UOB / AmBank 各自的 Product Disclosure Sheet。查证日期:2026年9月15日。
- 银行与监管机构有权随时调整利率、收费与条款,一切以官方最新公布为准。本文的银行收费比较只涵盖上述四家,其他发卡行请以自家 PDS 为准。
- 文中所有试算只是数学示范,采用每月计息的简化模型;实际银行多以每日计息(daily rest),且受入账日、结账日、分期、SST 等因素影响,最终数字以你的月结单为准。
- 本文仅供参考,不构成财务、投资或税务建议。信用卡属于借贷产品,请依自己的还款能力使用。